这几年配资平台是否提前预警,只要谈到中国企业往东南亚转移产能,越南几乎都是绕不开的一个地方。
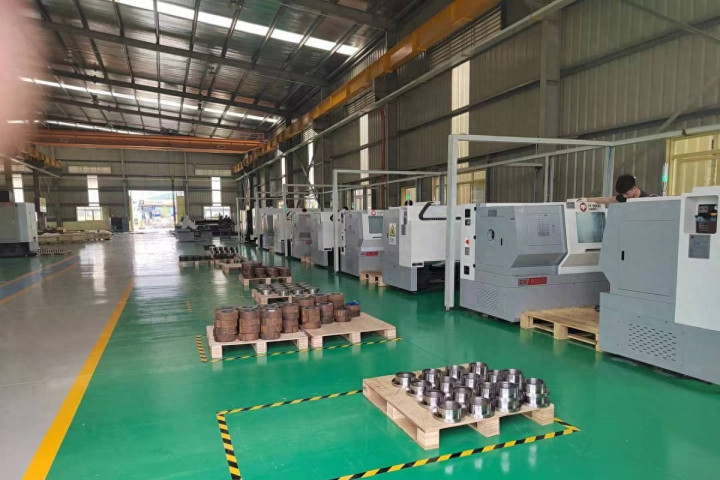
距离中国近,人工成本相对低,又有港口,很多企业早些年去东南亚设厂,第一反应就是越南。
尤其是在关税、供应链和地缘风险越来越受重视以后,越南一度成了中国制造业向外布局的重要落脚点,但现在情况有点不一样了。
港媒最近关注到一个变化,一些原本把越南放在优先位置的中国企业,开始把更多注意力转向泰国,这不是说中国企业突然不去越南了。
去年中国对越南的投资接近57亿美元,同比还增长了两成多,在对越南投资的国家中,中国排第二,仅次于新加坡。
单看这个数字,越南似乎没什么好担心的,问题在于,投资这件事不能只看一年增加了多少钱。
还得看企业到底想把什么东西放过去,是建一个简单的组装厂,还是准备把供应链、运营中心甚至更高价值的业务一起搬过去。

泰国这两年的变化,就发生在这里,去年,泰国投资促进委员会收到的中国投资申请达到982个,总金额折合大约53亿美元。
当然,这53亿美元只是申请金额,不能直接和已经实际到位的投资放在一起比较,而且中国企业去泰国投资,也不是所有项目都必须经过这个委员会。
但982个项目摆在那里,至少说明一件事,中国企业研究泰国、考察泰国、准备在泰国落项目的热度并不低,再往后看累计投资,区别就更明显了。
截至去年年底,中国对泰国的投资存量已经达到219.5亿美元,对越南则是182.1亿美元,越南的问题也就出来了。
它不是突然没投资了,而是在中国企业下一轮海外布局里,原来那个“首选地”的位置开始受到挑战,很多人一提到泰国,第一反应可能还是旅游。
曼谷、清迈、普吉岛,或者觉得泰国政局这些年一直有变化,军方、王室、不同政治力量之间也没少出现争议。
按普通人的直觉,一个政局经常有波动的国家,做长期投资未必比越南更稳,可企业看问题,和普通游客不太一样。
元股证券:ygzq.hk制造业项目一旦投下去,厂房、设备、人员、供应商全都绑在一起,少则几年,多则十几年。
企业真正怕的,不一定是谁上台、谁下台,而是政策今天一个样,过两年又一个样。
泰国这些年政治上虽然一直有变化,但有一件事没有太大变化,就是发展经济、吸引外资,以及维持中泰经贸合作的大方向,对于企业来说,这就很现实。
你可以政治上热闹,但只要涉及投资、建厂、税收、产业政策时,大方向相对稳定,企业就有办法做长期规划。
越南现在遇到的麻烦,恰恰有一部分来自制度调整太密集,从去年开始,越南陆续调整投资法、土地法、劳动法等一批核心法规。
而站在越南政府的角度,这并不难理解,经济发展到一定程度以后,原来比较粗放的招商办法肯定要改。
土地怎么用,工人怎么管理,哪些行业还要继续大量吸引外资,哪些行业需要提高门槛,都要重新规范。
长期看,这种调整未必是坏事,可企业考虑的是另外一本账,法律一改,原来的合规方式可能要变,审批规则一调,项目周期可能要重新估。
并且劳动制度变化,用工成本也可能跟着变,对一个只准备干一两年的小项目来说,这些变化可能忍一忍也就过去了。
但对汽车、电子、半导体这类投资巨大、回收周期很长的制造项目来说,最大的麻烦恰恰就是“不知道几年以后规则会变成什么样”。
这也是为什么泰国的优势越来越容易被看见,中国企业现在往外走,和十年前已经不是同一种走法了,早些年,很多企业去越南,考虑得很简单。
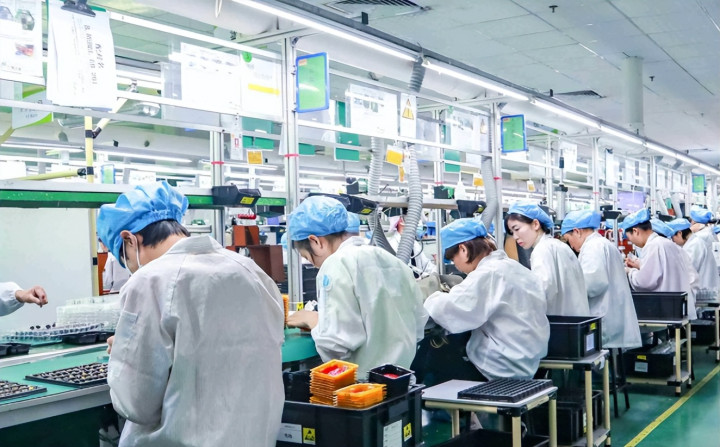
因为人工便宜,离中国近,产品组装以后出口方便,只要能把成本降下来,工厂就有吸引力,所以越南这些年承接了大量制造业项目,但其中相当一部分还是集中在组装环节。
东西可以在越南组装出来,但研发设计未必在当地,核心零部件未必在当地,高价值的技术环节也未必留得下来。
越南制造业规模确实扩大得很快,可“工厂越来越多”和“整个产业链越来越完整”,不是一回事,这几年中国企业自己也在升级。
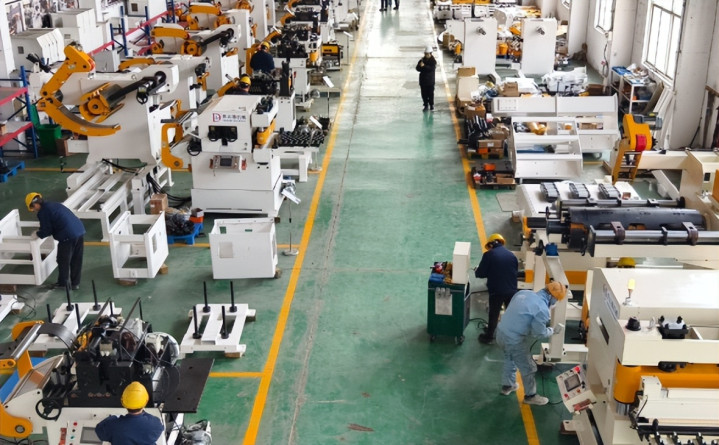
如果企业只是需要几栋厂房、几千名成本较低的工人,越南当然很有竞争力。
可一旦企业准备做电动汽车、复杂电子产品,或者希望把更多区域业务放到海外,对当地的要求一下就高了,零部件供应商能不能跟上?
当地有没有成熟的工程人员?设备坏了以后,有没有足够的技术服务?上游材料、零部件、物流、仓储能不能一起配套?
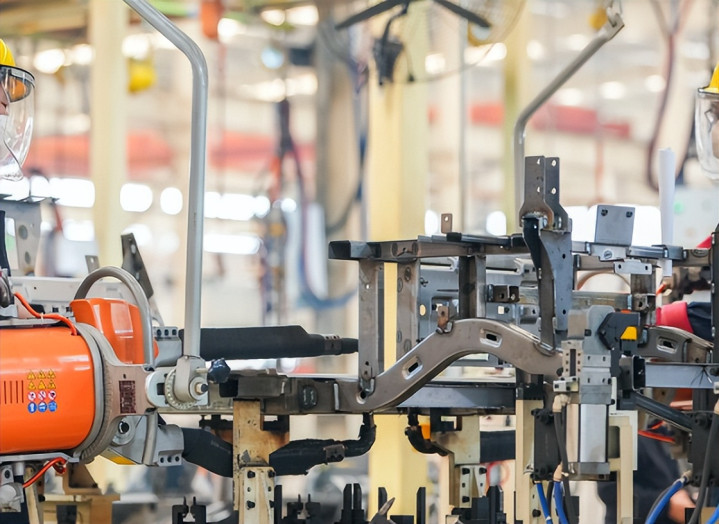
这时候,泰国几十年攒下来的制造业底子就开始发挥作用了,泰国当年也是亚洲四小虎之一,工业化起步早,在汽车等行业已经发展出比较完整的产业链。
一家企业过去以后,不一定什么都要从头搭,有整车企业,就会有零部件企业,有零部件企业,又会形成模具、设备、物流、维修和工程服务。
产业一旦形成规模,后来者再进去,成本会比从零开始低很多,这也是越南短期最难补的一块,修一条路,可以几年完成,建一个工业园,也可以几年完成。
但成熟的产业工人、工程师、供应商、零部件体系,不可能靠发几个文件就马上出现,泰国还有一个越南很难复制的位置优势。
把地图打开就能看出来,泰国正好处在中南半岛中间,中国企业如果只是考虑出口欧美,靠海的越南当然很方便。
但如果想把整个东南亚大陆市场一起做起来,泰国的位置就更灵活,往北可以连接中国方向,往东可以进入老挝、柬埔寨,往周边市场布局生产和销售网络也比较顺手。
所以企业把厂放在泰国,想的可能已经不只是“这一批产品从哪里出口”,而是“未来整个中南半岛的业务从哪里管”,这两种考虑,投资规模完全不一样。
一个地方如果只是做组装基地,企业会算工资、土地和运输成本,如果准备把它当区域总部或者运营中心,考虑的就会变成产业链、政策、人才、市场辐射能力。
泰国现在正在争的,就是后面这一块,而且泰国为了争这些项目,给出的条件也确实不小。
在电动汽车、半导体、人工智能等领域,符合条件的企业,企业所得税最多可以获得13年的减免。
一些经过认证的企业,还能够突破外商经营限制,实现百分之百外资控股,对资本来说,这种政策非常直接。
企业去海外投资,最怕的不是当地政府说不欢迎,而是嘴上欢迎,真正办手续时限制一大堆。
因为税能免多少,股权能不能自己掌握,利润怎么安排,审批需要多久,这些才是董事会真正要算的东西,越南现在的思路已经和过去不太一样。
它也不想永远只做低成本制造基地,所以开始强调“择商选资”,希望把半导体这些更有技术含量的产业留下来,这条路本身没错。
任何一个国家发展制造业,都不可能永远靠便宜劳动力,工资会上涨,土地会越来越贵,环保要求也会越来越高,到了这个阶段,肯定希望把低附加值项目慢慢往外推。
把高附加值项目留下,但越南现在比较尴尬的是,想升级,产业底子又还没有完全跟上,一边希望减少传统制造业,另一边又希望高端制造赶紧进来。
可高端制造看中的,恰恰不是工资便宜,而是产业链够不够成熟,这也是泰国现在能插进来的原因,越南并不是没有自己的优势。
它靠近中国,海运方便,制造业这些年积累了大量经验,国际企业也已经形成一定规模,中国对越南去年的投资还能保持增长,本身就说明这个市场仍然有吸引力。
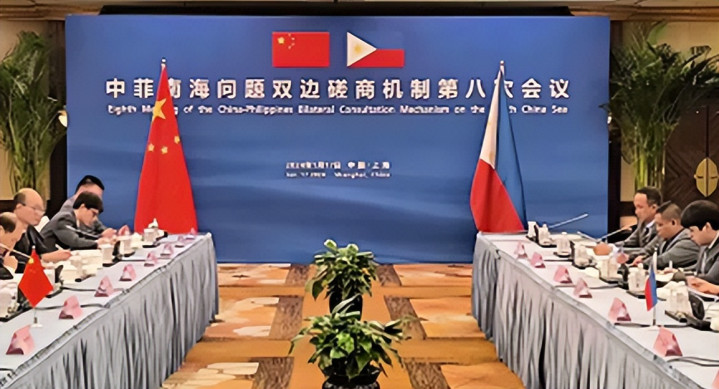
真正值得越南担心的,是企业选择正在变多,过去中国企业想在东南亚找一个制造基地,越南可能天然就在前排,现在企业会把泰国放在一起比较。
再往后,如果项目不仅看成本,还看区域市场、供应链完整程度、政策稳定性和控股便利程度,越南原来的低成本优势就没那么容易决定结果了。
更麻烦的是,这些短板还不是降一次税就能解决的,越南希望保持很高的经济增长速度,外资仍然非常重要,中国制造业向外布局又是其中不可忽视的一部分。
如果为了留住企业继续加大税收优惠,财政承受能力要考虑,如果进一步放宽外资股权限制,就要调整更多法律和制度。
如果想把制造业配套补起来,又不是两三年就能完成的事,并且这个时候,南海问题始终还摆在那里。
中越经贸关系这些年总体保持稳定,但企业做长期项目,不可能完全不考虑双边关系中的这些变量。
对一家准备投几亿美元、十几年以后才可能完全收回投资的企业来说,任何无法准确计算的变化,最后都会折算成风险。
这也是为什么越南现在面对的,并不只是“泰国多抢了几个中国项目”这么简单,真正发生变化的是,中国企业对海外基地的要求已经比过去高了。
企业不再只问哪里人工便宜,而是开始问,哪里能把生意做得更久,哪里能把整个产业链放下去,哪里能顺便管理周边市场,哪里几年以后政策还大致能看得明白。
越南这些年一直希望在中美之间保持自己的空间,这种做法站在一个国家的利益角度并不难理解,但资本不会因为一个国家外交上多灵活,就自动留下。
企业最后还是要算账,工厂建在哪里,设备放在哪里,核心团队派到哪里,这些决定一旦做出,改变起来都要付出很高成本。
泰国现在要做的事情很明确,就是趁着中国企业重新安排海外供应链的时候,把过去属于越南的一部分机会接过来,越南接下来真正难办的地方也在这里。
低成本这张牌已经打了很多年,高端制造又不是喊一句产业升级就能马上接住。
当越来越多中国企业开始同时看越南和泰国,摆在桌面上的问题,也就不再是谁给的优惠多几个百分点配资平台是否提前预警,而是哪一个地方更适合企业把未来十年的生意押上去。
配资管理监察网 - 元股证券提示:本文来自互联网,不代表本网站观点。
- 上一篇:配资实盘开户安全吗 2026.10.14亚冠2: 墨尔本胜利VS首尔
- 下一篇:没有了
相关文章
大盘行情指数走势
推荐资讯